A Comissão Europeia publicou ontem a sua aguardada Estratégia para a implementação de uma União Energética alinhada com as políticas ambientais e de segurança de abastecimento que têm sido promovidas pela União Europeia na última década e meia (disponível aqui).
Não eram expectáveis novidades ao nível do rumo da política energética - nem era esse o objectivo deste documento. O seu enfoque está na definição de medidas de consolidação que permitam a concretização dessa mesma política da forma mais eficiente possível, fazendo face a factores exógenos recentes.
Nesse aspecto o documento é elucidativo - na medida do possível para um documento oficial da Comissão Europeia... - pois identifica um conjunto de oportunidades de melhoria, ao nível das ideias e das acções, e caminhos para a concretização de uma optimização das redes e políticas europeias de energia, nomeadamente através de um vasto programa de investimentos estruturais a canalizar através do futuro European Fund for Strategic Investments. Fica no ar um cheiro a New Deal energético...
A Comissão identificou no final do documento 15 pontos de acção:
1. Implementação integral da Legislação Europeia de Energia por parte dos estados-membros.
2. Diversificação e resiliência do aprovisionamento de gás natural.
3. Articulação com política europeia e maior transparência dos acordos inter-governamentais.
4. Criação de infraestrutura energética adequada a um mercado comum que concilie forte componente de produção de origem renovável com segurança de abastecimento.
5. Revisão do ordenamento jurídico do modelo de mercado energético europeu no sentido de conciliar segurança de abastecimento, produção de origem renovável e adequados mecanismos de capacidade.
6. Aprofundamento das medidas do 3º Pacote do Mercado Interno de Energia.
7. Promoção de abordagens regionais rumo à integração num mercado único.
8. Maior transparência nos custos e preços da energia como medida de promoção da integração do mercado europeu e identificação de distorções do mercado.
9. Redução de 27% no consumo energético em 2030 (face a 1990).
10. Forte aposta e investimento na eficiência energética dos edifícios.
11. Aceleração da eficiência energética e descarbonização do sector dos transportes, da transição para combustíveis alternativos e integração dos sistemas de energia e transportes.
12. Implementação de medidas para cumprimento dos objectivos ambientais e energéticos aprovados no Conselho Europeu de Outubro de 2014 e forte contribuição nas negociações internacionais relativas ao clima.
13. Objectivo de 27% de energia consumida de origem renovável em 2030.
14. Definição de uma estratégia dedicada à Investigação e Inovação nos temas da energia e clima, no sentido de manter a liderança tecnológica mundial e exportar conhecimento.
15. Utilização dos instrumentos de política externa disponíveis, no sentido de garantir uma posição europeia comum nos temas da Energia e Clima.
Aproveito para destacar algumas das frases que considero politicamente mais significativas no documento:
The goal of a resilient Energy Union with an ambitious climate policy at its core is to give EU consumers - households and businesses - secure, sustainable, competitive and affordable energy. Achieving this goal will require a fundamental transformation of Europe's energy system.
[...]
To reach our goal, we have to move away from an economy driven by fossil fuels, an economy where energy is based on a centralised, supply-side approach and which relies on old technologies and outdated business models. We have to empower consumers through providing them with information, choice and through creating flexibility to manage demand as well as supply. We have to move away from a fragmented system characterised by uncoordinated national policies, market barriers and energy-isolated areas.
[...]
Today, the European Union has energy rules set at the European level, but in practice it has 28 national regulatory frameworks. This cannot continue. An integrated energy market is needed to create more competition, lead to greater market efficiency through better use of energy generation facilities across the EU and to produce affordable prices for consumers.
Energy infrastructure is ageing and not adjusted to the increased production from renewables. There is a need to attract investments, but the current market design and national policies do not set the right incentives and provide insufficient predictability for potential investors.
Energy islands continue to exist as many markets are not properly connected to their neighbours. This adds to the costs faced by consumers and creates vulnerability in terms of energy security.
Destaque também para dois parágrafos que devem ser lidos à luz da tensão existente na relação com a Rússia e do papel especial da Ucrânia. O futuro dirá se tais afirmações, no contexto de uma estratégia de longo prazo, fazem ou não sentido.
When the conditions are right, the EU will consider reframing the energy relationship with Russia based on a level playing field in terms of market opening, fair competition, environmental protection and safety, for the mutual benefit of both sides.
Particular attention will be paid to upgrading the Strategic Partnership on energy with Ukraine. This will address issues related to Ukraine's importance as a transit country as well as those related to Ukraine's energy market reforms, such as the upgrade of its gas network, the setting up of an appropriate regulatory framework for the electricity market and increasing energy efficiency in Ukraine as a means of reducing its dependence on imported energy.
Energy

Mostrar mensagens com a etiqueta Política ambiental. Mostrar todas as mensagens
Mostrar mensagens com a etiqueta Política ambiental. Mostrar todas as mensagens
quinta-feira, 26 de fevereiro de 2015

domingo, 22 de fevereiro de 2015
BP Energy Outlook 2035
Foi publicada esta semana a edição anual do BP Energy Outlook, que actualiza a oferta e procura mundiais de energia até 2035 suportada nos dados históricos do Statistical Review of World Energy 2014 e em cenários criados pela equipa da BP responsável pela elaboração deste documento, liderada por Spencer Dale, actual Chief Economist da BP.
http://www.bp.com/en/global/corporate/about-bp/energy-economics/energy-outlook.html
As principais conclusões são de que a quase totalidade do crescimento mundial da procura - que a BP estima em 37% face a 2013 - se fará fora do chamado 1º mundo (países membros da OCDE), sendo metade desse crescimento originado na China e na Índia. Por sectores de actividade a produção de electricidade será responsável por 60% do crescimento mundial.
O consumo per capita de energia apresenta um crescimento de 12% face a 2013, apesar da diminuição em 36% do Índice de Intensidade Energética (medida da energia necessária por unidade de riqueza produzida), evidenciando uma tendência global para fazer mais com menos, decorrente não só da melhoria de práticas energéticas e ambientais mas também da mudança de perfis de consumo e da digitalização da economia.
Todas as fontes de energia apresentam crescimento face a 2013, incluindo o petróleo e o carvão (ambos com 0,8% ao ano), apesar da redução prevista de consumo de carvão nos países desenvolvidos. No entanto, será o Gás Natural a estrela das próximas décadas, dando razão a quem já apelidou a primeira metade deste século como a Era do Gás, depois da Era do Carvão no século XIX e da Era do Petróleo no século XX.
Esta projecção da BP prevê ainda que os EUA sejam auto-sustentáveis em balanço energético a partir de 2021 e excedentários em cerca de 9% em 2035, em consequência da manutenção da produção não convencional a cuja ascensão assistimos nos últimos anos.
Em termos ambientais, as emissões de CO2 aumentam 25% face a 2013, com apenas 8% da energia mundial consumida a ter origem renovável (face aos 3% actuais). Estes números ficam muito aquém das metas globais definidas. Daí as palavras do CEO da BP, Bob Dudley, na introdução do documento:
That brings us to the environmental challenge. The most likely path for carbon emissions, despite current government policies and intentions, does not appear sustainable. The projections highlight the scale of the challenge facing policy makers at this year’s UN-led discussions in Paris. No single change or policy is likely to be sufficient on its own. And identifying in advance which changes are likely to be most effective is fraught with difficulty. This underpins the importance of policy-makers taking steps that lead to a global price for carbon, which provides the right incentives for everyone to play their part.
quinta-feira, 5 de fevereiro de 2015
Europa: Independência energética ou metas ambientais?
Foi hoje publicado na Foreign Policy um artigo dedicado ao tema da exploração de shale oil na Europa, que sofreu fortes reveses nos últimos meses.
Se a queda do preço do crude já seria só por si um factor muito relevante para a decisão de adiar investimentos nesta área, dado o custo de produção tipicamente elevado associado a este recurso, um conjunto de factores de ordem técnica e política acabaram por convergir e reforçar esta tendência.
Mas o melhor será mesmo lerem o artigo de Keith Johnson, do qual aproveito para destacar os parágrafos finais:
"But another reason fracking is struggling to take off is that — despite Russia’s annexation of the Crimean peninsula and continued strong-arm tactics with its energy exports — many European countries are still less concerned about energy security than climate change.
Brussels hopes to build an “energy union” that can finally manage to achieve the seemingly contradictory goals of making energy supplies greener, cheaper, and more secure. Germany is ramping up its massive bet on clean energy. France sits atop plentiful reserves, but won’t even consider fracking. Even in the U.K., lawmakers from across the political spectrumwarned last month that shale gas is still a fossil fuel, and that decades of reliance on yesterday’s energy would impair Britain’s ability to dramatically slash greenhouse-gas emissions.
“Certainly the policymakers in Brussels and the Scottish government are just completely wedded to this vision of a renewable-energy future where we can phase out fossil fuels,” Oxford’s Rogers said. “The most fervent of them don’t want to see shale gas developed because that might deflect focus from renewables.”
Limitações ambientais ao transporte marítimo e impacto nos custos logísticos mundiais
Embora seja um tema que passa ao lado da generalidade da opinião pública, estão em curso alterações significativas nas especificações dos combustíveis marítimos, com vista a uma redução drástica das emissões produzidas por esta fonte, que é responsável a nível global por 2,2% das emissões de dióxido de carbono de origem humana, 9% do dióxido de enxofre e 18 a 30% das emissões de dióxidos de azoto.
A globalização como a conhecemos hoje só é possível graças aos cerca de 100.000 navios que todos os dias cruzam os mares, levando produtos de continente em continente e ligando dessa forma os locais de produção com os locais de consumo. Este frenesim tem, claro, um custo ambiental significativo, ainda para mais quando o combustível de eleição deste sector é o fuelóleo com alto teor de enxofre, cujo consumo está hoje proibido, em terra, na generalidade dos países desenvolvidos pelo impacto nocivo na qualidade do ar.
A IMO (International Maritime Organization) é uma agência integrante das Nações Unidas com a missão de desenvolver e coordenar as políticas mundiais de transporte marítimo e respectivo quadro regulatório, nomeadamente no que diz respeito a questões de ordem ambiental. No âmbito da sua actividade foi desenhada e implementada nos anos 70 uma convenção, denominada MARPOL, que visa estabelecer regras para minimização da poluição marítima. Nos anos 90 e 00 e em consequência de uma maior sensibilidade e conhecimento do impacto ambiental da poluição marítima foram sendo realizadas revisões da convenção original no sentido de aumentar as restrições existentes. Foram também definidas áreas específicas (Emission Control Areas) com elevado tráfego marítimo e pressão ambiental na Europa e na América do Norte, para as quais foi desenhado um calendário mais apertado para redução de emissões (a este propósito ver a infografia e o texto produzido pelo site freightlink, explicando os impactos económicos da medida e este relatório da EPA - Agência Ambiental dos EUA). Deste calendário consta a redução nas zonas ECA do teor em enxofre do combustível utilizado a partir de 1 de Janeiro de 2015, de 1,0% para 0,1%, o que na prática significou a proibição da utilização nestas zonas específicas de fuelóleo, cujos teores em enxofre, independentemente do crude processado, são sempre superiores a 0,1%.
A implementação desta medida implicou uma relevante alteração no perfil de consumo deste mercado e na respectiva cotação de cada produto envolvido, tendo-se assistido nos últimos meses a uma valorização do gasóleo 0,1% de enxofre face ao gasóleo rodoviário (0,001% de enxofre) e a uma desvalorização acentuada do fuelóleo.
O calendário de redução de emissões definido na MARPOL não se conclui com esta alteração ocorrida a 1 de Janeiro deste ano. A partir de 1 de Janeiro de 2020 (data sujeita a revisão até 2018, mas nunca adiável para depois de 2025) todo o fuelóleo consumido como combustível marítimo a nível global não poderá ultrapassar o teor de 0,5% de enxofre, o que deixa de fora do mercado a grande maioria do fuelóleo produzido a nível mundial. Estas limitações obrigam a investimentos muito significativos estando ainda por definir qual ou quais os rumos a tomar pela fileira desta actividade, na qual se incluem os refinadores, os portos e os armadores, e qual o melhor modelo de negócio para realizar esta mudança. Em estudo como alternativas estão:
1. A conversão de frotas a Gás Natural Liquefeito (embora a menor capacidade calorífica deste combustível implique uma menor autonomia que pode ser muito limitativa para viagens de longo curso; já houve mesmo quem avançasse com a ideia de criar nos Açores um hub logístico para reabastecimento de navios transatlânticos, quem sabe não seria uma alternativa interessante à base das Lages...).
2. A instalação de scrubbers nos navios, que procederiam à separação prévia do enxofre presente no fuelóleo, obrigando a um sistema de remoção e tratamento de lamas residuais nos portos de destino
3. A generalização da utilização de Gasóleo de Bancas, que obrigaria a indústria refinadora a investimentos gigantescos em cokers (unidades de conversão de fuelóleo em produtos mais leves como o gasóleo)
Qualquer uma destas alternativas terá um custo muito elevado para o sector, que será inevitavelmente passado para o mercado, sendo certo um forte agravamento dos custos logísticos no início da década de 2020.
The Global Energy Architecture Performance Index 2015
O World Economic Forum promove desde 2013 em conjunto com a consultora Accenture a elaboração do Global Energy Architecture Performance Index, que visa avaliar o desempenho integrado de um vasto conjunto de países em termos de política energética.
Os resultados da edição de 2015 bem como a metodologia por trás da construção do índice EAPI foram agora publicados (ver aqui e aqui) e Portugal aparece na 10ª posição, estando em 6º lugar entre países membros da União Europeia.

O EAPI é um índice compósito que resulta da avaliação de três outros índices compósitos relativos a Desenvolvimento Económico, Sustentabilidade Ambiental e Segurança de Abastecimento Energético, sendo cada um deles composto por um conjunto mais vasto de indicadores, como se pode compreender da leitura do documento de suporte à metodologia.
O relatório merece uma análise cuidada no sentido de se compreender a sua estrutura e os aspectos positivos e negativos do resultado nacional, que o mesmo resumiu, de forma muito simplista, na seguinte frase:
the restructuring and privatization of former state energy utilities has created a grid better suited to the intermittency of renewable energy sources.
Este tipo de estudos é de enorme relevância para a compreensão das decisões políticas e dos caminhos a seguir, devendo porém os rankings que deles decorrem ser vistos com a importância relativa e o grau de subjectividade que lhe são inerentes. Existem vantagens competitivas naturais de alguns países em detrimento de outros. Por exemplo, o Índice de Intensidade Energética (um dos indicadores que compõem o sub-índice de Desenvolvimento Económico) de um país do Norte da Europa é inevitavelmente superior ao nosso devido à sua realidade climatérica. O próprio relatório do estudo refere que os países mais pequenos tendem a conseguir melhores resultados no EAPI:
Previous work by the World Economic Forum on energy transitions highlighted the fact that faster resource transitions tend to be the preserve of small economies with suitable resources and policies. Large nations with complex energy systems tend to perform less well on the EAPI.
Uma das conclusões interessantes da análise da média dos sub-índices dos 10 primeiros países do ranking é de que o índice de Segurança de Abastecimento Energético apresenta um resultado muito melhor que o de Desenvolvimento Económico (0.89 vs 0.66), dando a entender haver algum desequilíbrio nas prioridades políticas de cada país e maior margem de melhoria nos indicadores de cariz económico (no entanto, só a análise mais profunda dos vários indicadores que compõem os sub-índices permitirá tirar conclusões mais concretas).
Os resultados da edição de 2015 bem como a metodologia por trás da construção do índice EAPI foram agora publicados (ver aqui e aqui) e Portugal aparece na 10ª posição, estando em 6º lugar entre países membros da União Europeia.
O EAPI é um índice compósito que resulta da avaliação de três outros índices compósitos relativos a Desenvolvimento Económico, Sustentabilidade Ambiental e Segurança de Abastecimento Energético, sendo cada um deles composto por um conjunto mais vasto de indicadores, como se pode compreender da leitura do documento de suporte à metodologia.
O relatório merece uma análise cuidada no sentido de se compreender a sua estrutura e os aspectos positivos e negativos do resultado nacional, que o mesmo resumiu, de forma muito simplista, na seguinte frase:
the restructuring and privatization of former state energy utilities has created a grid better suited to the intermittency of renewable energy sources.
Este tipo de estudos é de enorme relevância para a compreensão das decisões políticas e dos caminhos a seguir, devendo porém os rankings que deles decorrem ser vistos com a importância relativa e o grau de subjectividade que lhe são inerentes. Existem vantagens competitivas naturais de alguns países em detrimento de outros. Por exemplo, o Índice de Intensidade Energética (um dos indicadores que compõem o sub-índice de Desenvolvimento Económico) de um país do Norte da Europa é inevitavelmente superior ao nosso devido à sua realidade climatérica. O próprio relatório do estudo refere que os países mais pequenos tendem a conseguir melhores resultados no EAPI:
Previous work by the World Economic Forum on energy transitions highlighted the fact that faster resource transitions tend to be the preserve of small economies with suitable resources and policies. Large nations with complex energy systems tend to perform less well on the EAPI.
Uma das conclusões interessantes da análise da média dos sub-índices dos 10 primeiros países do ranking é de que o índice de Segurança de Abastecimento Energético apresenta um resultado muito melhor que o de Desenvolvimento Económico (0.89 vs 0.66), dando a entender haver algum desequilíbrio nas prioridades políticas de cada país e maior margem de melhoria nos indicadores de cariz económico (no entanto, só a análise mais profunda dos vários indicadores que compõem os sub-índices permitirá tirar conclusões mais concretas).
sexta-feira, 23 de janeiro de 2015
Sobre projecções, ilusões e decisões de milhões
A Energy Information Agency (EIA), parte integrante do Departamento de Energia dos Estados Unidos e responsável pelo tratamento de dados e estatísticas de Energia, tem estado debaixo de fogo por parte de alguns especialistas em energia e geologia pelas projecções de longo prazo para produção de petróleo e gás nos Estados Unidos apresentadas no seu recente International Energy Outlook 2014 (que referi aqui) fortemente suportadas em produção não convencional (óleo e gás de xisto).
Segundo os críticos, estas são muito optimistas e podem conduzir a decisões estratégicas erradas e irreversíveis para os EUA. O sumário executivo do relatório "Drilling Deeper; A reality check on U.S. Government Forecasts for a Lasting Tight Oil & Shale Gas Boom" do Post Carbon Institute apresenta números concretos que visam demonstrar esta percepção e a revista Nature publicou no início de Dezembro um artigo chamado "Natural gas: The fracking fallacy" em que de forma exaustiva e suportada em dados estatísticos e informação geológica da responsabilidade do Bureau of Economic Geology da Universidade do Texas at Austin (UT) apresenta uma projecção de produção muito mais moderada:
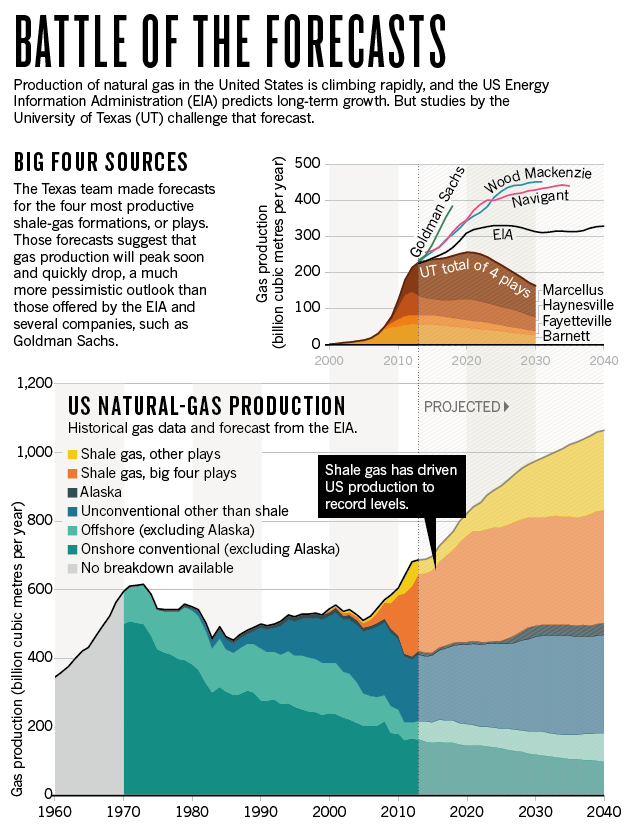
Importa perceber que os dados da EIA são usados por inúmeras empresas e organizações (a começar pelo governo norte-americano) como suporte à tomada de decisão relativa a políticas energéticas e ambientais.
A projecção de maior ou menor quantidade de Gás Natural a produzir nos EUA é fundamental para a tomada de decisão de encerrar centrais eléctricas a carvão nos próximos anos, de avançar para investimentos em terminais de GNL para exportação de excedentes ou para a definição de estratégias relativas ao cumprimento de obrigações de emissões, para apenas enumerar alguns aspectos (a este respeito ler, por exemplo, o artigo de Arthur E. Berman no Petroleum Truth Report).
Em consequência das reacções ocorridas e mais concretamente em resposta ao artigo da Nature, o Director-adjunto da EIA, Howard Gruenspecht, veio a público referir que a Agência não fazia projecções, apenas construía cenários, num exercício de contorcionismo de difícil execução e procurando sacudir a água do capote no que diz respeito a responsabilidades futuras da EIA.
Esta posição é facilmente desmascarada por Kurt Cobb num artigo publicado no Oil Price na passada quarta-feira e intitulado "A Word Of Warning About EIA Forecasts".

Estamos perante uma espécie de "Shalegate", que parece evidenciar algumas debilidades na construção de cenários da EIA, uma das grandes referências nesta matéria. Este caso ajuda também a compreender a importância da qualidade de informação, num sector em que as decisões tomadas têm impactos previsíveis de milhões de dólares e durante décadas. As projecções aparentemente exageradas da EIA poderão conduzir à conversão de terminais de GNL para exportação e encerramento de centrais a carvão num cenário de défice de gás natural, deixando os EUA a prazo numa situação geopolítica muito fragilizada.
Estamos perante uma espécie de "Shalegate", que parece evidenciar algumas debilidades na construção de cenários da EIA, uma das grandes referências nesta matéria. Este caso ajuda também a compreender a importância da qualidade de informação, num sector em que as decisões tomadas têm impactos previsíveis de milhões de dólares e durante décadas. As projecções aparentemente exageradas da EIA poderão conduzir à conversão de terminais de GNL para exportação e encerramento de centrais a carvão num cenário de défice de gás natural, deixando os EUA a prazo numa situação geopolítica muito fragilizada.
domingo, 16 de novembro de 2014
Quem ganha com um crude mais barato?
Num cenário teórico perfeito, em que a informação sobre o passado, presente e futuro é total, a incerteza não existe e a oferta e procura equivalem-se permanentemente, impedindo a formação de bolhas produtivas e respectivos rebentamentos. No entanto, a economia não funciona dessa forma. Quando o mercado identifica necessidades futuras de produção face às projecções de consumo disponíveis, não tem conhecimento real de análises semelhantes feitas por outros operadores, tendendo a fazer estimativas optimistas de investimento. Quando toda essa capacidade adicional entrar em produção, muitas vezes aliada a uma redução do consumo pela subida do preço decorrente da escassez de oferta ocorrida nos anos anteriores, o preço do bem tende a cair, atingindo um novo equilíbrio entre oferta e procura. É nessa fase em que nos encontramos.
Posto isto, quem ganha com um crude mais barato?
No curto prazo, todos os consumidores. A queda do preço do crude significa que os países deficitários neste recurso natural ou noutros recursos que estejam de um modo ou outro indexados ao crude vão transferir menos dinheiro para os países produtores. Entre os principais beneficiários, em termos geopolíticos, estarão a Europa, o Japão e a China, os dois primeiros com economias anémicas e precisarem urgentemente de um estímulo como este e o terceiro a dar alguns sinais de abrandamento nos últimos meses. Existe uma correlação conhecida e muito estudada entre diferenciais de custos energéticos e de crescimento da economia, hoje com um impacto menor pela redução da intensidade energética das economias ocidentais (em boa parte pelo outsourcing da indústria pesada para outras paragens).
No entanto, em virtude dos anticorpos gerados pelos combustíveis fósseis na Europa nos últimos 20 anos e apesar da importância económica e até estratégica que esta mudança tem, existe um enorme pudor dos agentes políticos e dos media em salientar as vantagens deste novo paradigma (mesmo que recente e sem duração conhecida).
Uma explicação para este silêncio poderá prender-se com os compromissos da política energética e ambiental europeia, com metas exigentes cujos custos tenderão a agravar-se com a queda do crude. Caso estes preços se mantenham durante 2 ou 3 anos será difícil explicar aos cidadãos de economias deprimidas que se prefiram opções energéticas com custos agravados para os consumidores, penalizando o crescimento económico em nome da sustentabilidade ambiental (num mundo excedentário em crude ou gás natural a questão da segurança de abastecimento também perde relevância). A defesa das opções renováveis fica mais difícil com o aumento da fatura associada e os fundamentalistas verdes tenderão a resguardar-se, esperando pela próxima escalada de preço - que, garanto-vos, sucederá - para voltar a atacar.
A longo prazo, e como se pode perceber pela introdução feita, poucos poderão dizer que tiraram proveito desta queda. A manter-se por um período relevante nos calendários de investimento do setor petrolífero, provocará redução de investimento, agravando os défices de produção projectados de 2020 em diante. É importante compreender que numa indústria de capital intensivo, não é o facto de se saber que a procura vai existir a 5-10 anos que permite fazer face às necessidades financeiras de curto prazo pois a capacidade de captação de investimento fica condicionada pelos rácios de dívida. Num cenário destes, a actividade irá mesmo abrandar. Devido à falta de informação estruturada existente - mais crítico hoje devido ao maior peso no consumo mundial de países emergentes, muitas vezes com dados estatísticos menos completos - não há grande capacidade de antevisão de balanços globais, sendo normalmente o último número conhecido o mais fiável como estimativa. Da mesma forma que caiu $30 por barril em 3 meses, a cotação do crude poderá subir ao mesmo ritmo num futuro próximo, provocando um novo choque petrolífero. Nessa altura, qualquer investimento no sentido de aumentar produção levará vários anos a realizar, como podemos comprovar pelos números da última década.
Subscrever:
Mensagens (Atom)