Os mercados são por definição alérgicos à incerteza. Não saber o que vai acontecer amanhã deixa os investidores nervosos, retraídos, com tendência para guardar o dinheiro debaixo do colchão. Não da Pikolin mas quase, pois acaba por ir parar habitualmente à dívida de países com economias seguras, como a Alemanha, com retornos perto do zero. Esta é, a meu ver, a principal consequência negativa da queda acelerada do preço do crude, que está a abalar fortemente a economia dos países produtores, em especial daqueles com economias muito pouco diversificadas e com execuções orçamentais completamente dependentes desta variável exógena. Os agentes económicos, em especial em áreas de investimento de longo prazo, precisam de estabilidade que lhes permita ter garantias de retorno. Quando ela não existe, muitos investimentos são suspensos (apenas para serem retomados alguns anos depois, quando o vento mudar). Em síntese, incerteza=>risco=>redução do investimento=>recessão.
Mas este é apenas um dos lados da moeda. Em primeiro lugar há que compreender as causas para esta queda do preço do crude e elas não estão apenas do lado da procura, que poderia significar uma retracção súbita da economia mundial. Boa parte do contributo para o desequilíbrio entre oferta e procura deveu-se ao forte aumento não totalmente previsto da produção nos EUA a partir do óleo/gás de xisto. Este aumento nada teve a ver com tendências recessivas, foi puro desenvolvimento tecnológico que, pela abundância gerada, permitiu baixar o custo da energia. E isso é estruturalmente bom para a economia global. Se nos perguntarem se preferimos o crude a $10/bbl ou a $200/bbl (não tendo em conta as previsíveis consequências futuras nos investimentos do sector) a nossa resposta parece óbvia. Por isso, qual é o drama? Claro que partes relevantes da economia estão a ser abaladas por esta queda, em especial nos países produtores (como já referi acima) e em todo o sector relacionado com a exploração e produção destas matérias-primas. Para muitas empresas portuguesas pode ser negativo pela acrescida exposição à economia angolana, por exemplo. Mas a grande maioria dos sectores de actividade são afectados positivamente por esta queda do custo da energia. Se a queda do crude pode estar parcialmente relacionada com alguma retracção económica, um custo energético mais baixo apenas pode potenciar crescimento económico face ao cenário base. Os países importadores de energia vão poupar triliões de dólares que ficarão disponíveis para investimento em outros sectores.
Se há algo de preocupante em relação a esta queda do preço do crude, não são as consequências imediatas da mesma mas o facto de esta não ser sustentável. Estruturalmente, a longo prazo e tendo em conta o custo médio de exploração em novos locais, o crude deverá andar em torno dos $100/bbl. Um período anormal de preço mais abaixo vai provocar o atraso em investimentos fundamentais para o futuro do aprovisionamento e, em simultâneo, um atraso nos investimentos em alternativas pois o crude barato é como um eucalipto que seca tudo à sua volta. Muitos investimentos em curso serão suspensos, o que deverá potenciar uma escalada a médio prazo que acabará por levar o crude para valores muito superiores aos $100/bbl, com as consequências sociais e políticas de tais variações. O que hoje sofrem os países produtores voltarão a sofrer os consumidores (e em especial a UE) dentro de alguns anos, quando a procura mundial engolir os excedentes actuais.
Energy

domingo, 21 de dezembro de 2014

quarta-feira, 3 de dezembro de 2014
A Arabia Saudita quer que os preços caiam?
Depois de excelentes artigos por parte do Diogo Almeida, decidi dar a minha opinião sobe o que está a fazer com que os preços do crude continuem a baixar vertiginosamente.
Em primeiro lugar, na minha opinião estamos a assistir a um “braço-de-ferro” entre a OPEP e os Estados Unidos sendo que a premissa básica é a de que os preços estão a cair porque a Arábia Saudita (principalmente) quer que caiam.

Algumas pessoas terão ficado certamente surpreendidas com o resultado da última reunião da OPEP em Viena (i.e. anúncio que não iam “cortar” na produção) mas a mim parece-me ser uma conclusão lógica para uma estratégia concertada de desviar fundos dos projectos de “shale” (xisto) que estão a ser desenvolvidos nos Estados Unidos.
De um ponto de vista objectivo, a baixa do preço do petróleo afecta em grande medida as contas sauditas uma vez que o seu orçamento depende, em grande medida, das receitas petrolíferas. Dado este facto, não parece fazer sentido, à primeira vista, que a Arábia Saudita esteja deliberadamente a contribuir para a baixa dos preços ao não “diminuir” a sua produção. Porém, se olharmos para um plano mais geral, talvez faça sentido.
Na minha opinião, a melhor interpretação da situação actual é a de que a actual superprodução da OPEP (liderada pela Arábia Saudita) é, em grande parte, uma tentativa de desencorajar o investimento em shale, e assim retardar o seu crescimento.
O principal alvo parecem ser os Estados Unidos, onde a produção de shale está a crescer imenso (500 mil bpd em 2008 - 4 milhões de bpd actualmente). Se utilizarmos como preço de referência os 100 USD por barril, isto equivale a cerca de 400 milhões de USD por dia que não estão a “voar” para os cofres saudias. Multiplicando estes valores por vários meses é fácil de perceber o quanto esta situação afecta as finanças sauditas...
Ao contrário dos projectos convencionais, os projectos de shale são muito mais voláteis, no curto prazo, a flutuações de preço. Esta volatilidade resulta de (i) estes projectos exigirem, tipicamente, um elevado investimento de capital inicial e (ii) serem muito mais rápidos em termos de estruturação, inicio e fim do projecto.
Dado o seu perfil, os projectos de shale estão muito dependentes da sua taxa minima de retorno (ROR). Se os riscos forem baixos e os preços forem estáveis, a taxa minima de retorno baixa o que faz com que haja mais capital a entrar para o desenvolvimento de novos projectos.. Em tempos de incerteza e de baixa de preços, a taxa minima de retorno sobe e os investidores começam a deixar de investir.
Conhecendo o perfil destes projectos, parece que a Arábia Saudita está a testar a sensibilidade do shale a variações e flutuações de preço de referência por forma a travar o seu crescimento às custas do desinvestimento em fontes de produção mais “tradicionais”.
Naturalmente que a Arábia Saudita quer preços altos tanto como todos os outros produtores e é expectável que as suas preocupações “orçamentais” a impeçam de permitir que os preços caiam em demasia. Porém, parece-me que a jogada está em tentar garantir preços baixos o tempo suficiente para retirar algum “gás” aos investimentos em shale (o que parece estar a funcionar uma vez que segundo a Reuters, os pedidos de licença para projcos de shale cairam 15% em Outubro).
Só o tempo, “esse grande clarificador”, irá ditar se a estratégia foi bem sucedida ou se, por outro lado, a conhecida resiliência americana irá conseguir transformar esta jogada em “pólvora seca”.
sexta-feira, 21 de novembro de 2014
2014: mais um passo em direcção ao mercado global de gás natural?
A Comissão Europeia lançou
recentemente mais um relatório trimestral de acompanhamento dos mercados de gás natural (com mais enfoque, naturalmente, no espaço europeu). São textos que
merecem a atenção de quem quer acompanhar a evolução da indústria do gás natural
pois, na minha opinião, fazem uma análise consistente e que equilibra bem os
aspectos e racionais económicos com os políticos.
Neste último relatório há a realçar
os seguintes aspectos:
- Consumo em 2014 caiu significativamente devido, essencialmente, aos números muito modestos da evolução da economia bem como a um Inverno 2013/2014 particularmente ameno.
- A depressão da procura teve as repercussões esperadas nos preços com quedas significativas em especial nos preços determinados em mercado (gas-to-gas) constatando-se inclusive uma convergência com o preço americano que se tem mantido estável.
- Os preços do GNL na Ásia observaram igualmente uma queda (menos 20% a 30%) que é explicada com uma estagnação do consumo por parte do Japão que tem feito um esforço para diversificar as suas fontes primárias de energia e reduzir a sua dependência do gás natural.
- A redução da procura amenizou significativamente os efeitos da crise na Ucrânia. Os países europeus terão aproveitado a acalmia dos preços para repor os stocks de gás sendo essa a explicação encontrada para os níveis de importação significativos de gás russo na primeira metade de 2014.
- Continuação dos diferenciais crónicos entre países europeus no que toca a preços finais ao consumidor: atingem um rácio de 4 no sector residencial e um rácio de 2 no sector industrial.
- Continuação do decréscimo de importações de GNL na Europa ainda que a um ritmo inferior ao do ano passado. Os únicos países a registarem um aumento significativo de importações são Espanha e Holanda mas deve assinalar-se que a esmagadora maioria desse gás foi reexportado para outros mercados (nomeadamente a Ásia) sendo o saldo importador (importações – exportações) bastante inferior.
- Continua a verificar-se um aumento de volumes de gás transaccionados nos hubs europeus tendo o 53% consumo de gás em 2013 sido adquirido em mercado no ano de 2013.
Sem dúvida a acalmia na volatilidade
a par de uma descida do nível dos preços spot
de gás natural contribuíram decisivamente para os agentes procurarem
abastecerem-se nos mercados evitando aos contratos indexados ao preço do crude que
actualmente apresentam preços significativamente superiores. O maior fornecedor
da Europa - a Rússia - apenas fornece gás por contratos de médio/longo prazo
indexados ao crude ou a um cabaz de combustíveis onde o crude tem um efeito
preponderante. A crescente desconfiança em relação à Rússia (não só da Europa
como também da China) joga contra a estratégia da Rússia em abastecer os seus
clientes com base em contratos de médio e longo prazo mesmo que garantindo continuidade
de abastecimento. Existe um esforço para limitar a dependência em relação à
Rússia uma vez que se tornou claro que esta aparenta querer exercer uma
influência política à custa da dependência dos seus clientes.
A crescente liquidez dos mercados e
desenvolvimento de infra-estruturas facilitadoras das trocas comerciais (hubs reais e virtuais, interligações e
capacidade de liquefação e regaseificação) também contribuiu para uma maior
apetência pelas transacções gas-to-gas.
Na minha análise, caso os preços se mantenham estáveis e a procura venha a
apresentar crescimentos moderados e sustentados estariam criadas as condições
para a maximização do papel dos mercados no abastecimento de gás natural na
Europa e mesmo a nível dos países ocidentais. Já na Ásia, segundo nos conta
este estudo do Oxford Institute for Energy Studies, apesar dos preços elevados
dos últimos anos, não parece haver grande interesse em estabelecer plataformas
de mercado naquela região.
Um facto curioso a salientar é o
facto de o preço médio do GNL importado apresentar variações significativas de
país para país dentro da Europa comunitária.

Se em Espanha, França e Grécia o preço ronda os 31€/MWh já em
Itália rondou os 25€/MWh e no Reino unido e Bélgica situou-se em torno dos
22€/MWh. Uma das explicações que surge para esta discrepância pode ser o facto
de uns países terem capacidade de reexportação e portanto poderem revender gás
para os mercados asiáticos onde o preço é mais elevado e isso justificar
comprar gás mais caro do que o disponível por outras fontes de fornecimento
alternativas. Os países sem capacidade de reexportação só importariam gás para
consumo interno pelo que o preço teria de estar mais alinhado com o preço transfronteiriço
ou de hub. Os países sem capacidade
de reexportação são Reino Unido, Itália e Grécia e nestes, de facto, o preço do
GNL encontra-se alinhado com pelo menos um dos preços transfronteiriços ou de hub. No caso dos países com capacidade
de reexportação referidos (Espanha, França e Bélgica), só a Bélgica parece ser
um caso estranho com preço médio de GNL muito abaixo de Espanha e França o que só faz
sentido se a Bélgica não tivesse feito qualquer negócio de reexportação durante
a primeira metade de 2014. Fica a dúvida...
domingo, 16 de novembro de 2014
Quem ganha com um crude mais barato?
Num cenário teórico perfeito, em que a informação sobre o passado, presente e futuro é total, a incerteza não existe e a oferta e procura equivalem-se permanentemente, impedindo a formação de bolhas produtivas e respectivos rebentamentos. No entanto, a economia não funciona dessa forma. Quando o mercado identifica necessidades futuras de produção face às projecções de consumo disponíveis, não tem conhecimento real de análises semelhantes feitas por outros operadores, tendendo a fazer estimativas optimistas de investimento. Quando toda essa capacidade adicional entrar em produção, muitas vezes aliada a uma redução do consumo pela subida do preço decorrente da escassez de oferta ocorrida nos anos anteriores, o preço do bem tende a cair, atingindo um novo equilíbrio entre oferta e procura. É nessa fase em que nos encontramos.
Posto isto, quem ganha com um crude mais barato?
No curto prazo, todos os consumidores. A queda do preço do crude significa que os países deficitários neste recurso natural ou noutros recursos que estejam de um modo ou outro indexados ao crude vão transferir menos dinheiro para os países produtores. Entre os principais beneficiários, em termos geopolíticos, estarão a Europa, o Japão e a China, os dois primeiros com economias anémicas e precisarem urgentemente de um estímulo como este e o terceiro a dar alguns sinais de abrandamento nos últimos meses. Existe uma correlação conhecida e muito estudada entre diferenciais de custos energéticos e de crescimento da economia, hoje com um impacto menor pela redução da intensidade energética das economias ocidentais (em boa parte pelo outsourcing da indústria pesada para outras paragens).
No entanto, em virtude dos anticorpos gerados pelos combustíveis fósseis na Europa nos últimos 20 anos e apesar da importância económica e até estratégica que esta mudança tem, existe um enorme pudor dos agentes políticos e dos media em salientar as vantagens deste novo paradigma (mesmo que recente e sem duração conhecida).
Uma explicação para este silêncio poderá prender-se com os compromissos da política energética e ambiental europeia, com metas exigentes cujos custos tenderão a agravar-se com a queda do crude. Caso estes preços se mantenham durante 2 ou 3 anos será difícil explicar aos cidadãos de economias deprimidas que se prefiram opções energéticas com custos agravados para os consumidores, penalizando o crescimento económico em nome da sustentabilidade ambiental (num mundo excedentário em crude ou gás natural a questão da segurança de abastecimento também perde relevância). A defesa das opções renováveis fica mais difícil com o aumento da fatura associada e os fundamentalistas verdes tenderão a resguardar-se, esperando pela próxima escalada de preço - que, garanto-vos, sucederá - para voltar a atacar.
A longo prazo, e como se pode perceber pela introdução feita, poucos poderão dizer que tiraram proveito desta queda. A manter-se por um período relevante nos calendários de investimento do setor petrolífero, provocará redução de investimento, agravando os défices de produção projectados de 2020 em diante. É importante compreender que numa indústria de capital intensivo, não é o facto de se saber que a procura vai existir a 5-10 anos que permite fazer face às necessidades financeiras de curto prazo pois a capacidade de captação de investimento fica condicionada pelos rácios de dívida. Num cenário destes, a actividade irá mesmo abrandar. Devido à falta de informação estruturada existente - mais crítico hoje devido ao maior peso no consumo mundial de países emergentes, muitas vezes com dados estatísticos menos completos - não há grande capacidade de antevisão de balanços globais, sendo normalmente o último número conhecido o mais fiável como estimativa. Da mesma forma que caiu $30 por barril em 3 meses, a cotação do crude poderá subir ao mesmo ritmo num futuro próximo, provocando um novo choque petrolífero. Nessa altura, qualquer investimento no sentido de aumentar produção levará vários anos a realizar, como podemos comprovar pelos números da última década.
terça-feira, 4 de novembro de 2014
Mercados Europeus de Electricidade – Estado da Arte 2014
A Cap Gemini lançou recentemente o seu relatório anual “European Energy Markets Observatory” cujo editorial pode ser consultado aqui.
Na análise aos mercados europeus de electricidade o relatório refere os seguintes problemas:
- “Situação caótica” com inúmeros episódios de preços negativos. Tal ficou a dever-se a excesso de oferta originada pelas fontes renováveis e por rigidez de algumas fontes de energia (principalmente nuclear e térmicas de origem fóssil). No caso das renováveis, os preços negativos são originados pelo facto de existir um preço garantido pela energia produzida o que leva os produtores a estarem dispostos a pagar para produzir desde que o preço (negativo) de mercado não ultrapasse o valor recebido por MWh produzido. Mais sobre este assunto aqui.
- Encerramento de um número significativo de centrais a gás natural que haviam sido construídas numa lógica de segurança de abastecimento.
- Poucos incentivos de mercado para realização de investimentos em soluções sem carbono.
- Subida dos preços ao consumidor.
- Deterioração da situação financeira de algumas utilities, nomeadamente as ligadas ao gás natural.
As causas apuradas para esta situação são:
- Metas de penetração de renováveis demasiado elevadas. Com apenas 7% da população mundial, a Europa investiu cerca de 500 mil milhões de euros em energias renováveis entre 2004 e 2013 – cerca de metade do investimento mundial em energias renováveis. Como consequência, as fontes renováveis na produção de electricidade ascendem actualmente a quase 25% no mix de produção.
- Tarifas feed-in muito generosas para subsidiação de fontes renováveis. O sobrecusto gerado por esta subsidiação implicou e continuará a implicar uma subida do preço final da electricidade. O caso mais emblemático é o de Espanha onde o défice tarifário ascende a quase 30 mil milhões de euros apesar das subidas já efectuadas nas tarifas.
- Decréscimo no consumo de energia: -0,5% na electricidade e -1,4% no gás em 2013
- Excesso de emissões de licenças de CO2 (superavit de 2.1 mil milhões de licenças) o que conduziu a preços muito baixos.
Como resposta à situação, as instituições europeias consideram:
- Flexibilizar as metas de energias renováveis pondo mais ênfase na eficiência energética para redução das emissões de CO2.
- Passar de um sistema de tarifas feed-in para soluções baseadas na competitividade e a uma maior exposição aos preços de mercado.
- Aliviar os sectores energia intensiva do fardo criado pelas renováveis o que implica que a factura sobrará para os restantes consumidores.
- Introdução de mecanismos de remuneração de capacidade com vista a garantia de potência.
Estas medidas visam a redução dos custos com objectivos ambientais, diminuir a dependência energética e garantir a segurança de abastecimento.
Resta saber até quando e até que ponto governos e reguladores conseguirão manter o ímpeto reformista necessário para resolver os desequilíbrios gerados com (espera-se) um mínimo de socialização dos custos.
sexta-feira, 31 de outubro de 2014
Quo Vadis, Brent? - O papel da Arábia Saudita
Regressando ao tema da queda recente das cotações de referência do petróleo bruto e na sequência da parte final do meu último artigo, recomendo a leitura da apresentação Saudi Arabia’s Oil Policy in Uncertain Times: A Shift in Paradigm?, feita por Bassam Fattouh, do Oxford Institute for Energy Studies, que analisa a inacção da Arábia Saudita (AS) face a esta forte queda na cotação do crude, estruturando em 2 grandes blocos as potenciais causas por trás da estratégia saudita:
1. Razões de ordem económica
- A AS poderá ter interesse económico de longo prazo em ter um preço de crude mais baixo, que reduza o incentivo ao desenvolvimento de alternativas disruptivas à produção convencional. No entanto, os sinais dados nos últimos anos ao mercado não vão neste sentido.
- A AS está disposta a tolerar preços mais baixos no sentido de garantir quota de mercado e pressionar oferta iraniana e iraquiana, tendo capacidade económica para lidar com défices orçamentais temporários. No entanto, esta estratégia conduz a menores receitas absolutas, pelo que numa análise estritamente económica faz pouco sentido.
- A AS sente-se impotente perante esta queda de preços, considerando que a melhor solução passa por deixar o mercado decidir o seu caminho e continuar a satisfazer os seus clientes.
- O crude saudita é tipicamente um crude pesado (entenda-se crude que após destilação dará origem maioritariamente a gasóleo e fuéis) ao passo que os excedentes no mercado, por via do aumento de produção dos EUA, são de crudes leves/condensados, que originam em maior proporção GPL e naftas. Retirar crude saudita do mercado não resolveria os desequilíbrios de balanço existentes.
2. Razões de ordem política
- A AS pode ter como objectivo colocar pressão sobre os orçamentos da Rússia e Irão, dois produtores com interesses estratégicos na região do Médio Oriente, que os poderá obrigar a rever as suas opções geopolíticas. A suceder seria a primeira vez desde o embargo de 1973 que a AS usaria a sua produção como arma política, pelo que parece pouco provável.
- A AS vê nesta queda do preço uma oportunidade para provocar um abrandamento da produção nos EUA, principal responsável pelo excesso de oferta existente no mercado.
- Após alguns anos de falta de coesão na OPEP, a AS pode ter optado por aproveitar esta queda dos preços para pressionar o cartel e forçar o regresso a um período de maior disciplina. A suportar esta opção estão afirmações recentes de responsáveis sauditas, criticando os restantes membros e manifestando estarem determinados a terminar com a sua posição de fiel da balança. No entanto, dada a pressão orçamental de vários membros, preços mais baixos apenas deverão conduzir a menor disciplina e incumprimento do sistema de quotas.
Mais do que respostas, ficam dúvidas e perguntas que o tempo deverá ser capaz de esclarecer.
quinta-feira, 30 de outubro de 2014
Enquadramento global do gás natural II
Nos anos 90, Estados Unidos e Rússia dominavam a produção mundial mas o
panorama tem vindo a diversificar-se progressivamente e os países do Médio
Oriente e Ásia têm vindo a assumir um papel relevante no panorama internacional
com pesos acima dos 10%. Segundo dados de 2012, os Estados Unidos ainda dominam
a lista de produtores mundiais seguido de muito perto pela Eurásia e são
conjuntamente responsáveis por metade da produção.

A América do Norte lidera a exploração do gás não convencional (ou shale gas) o que fez aumentar a produção
de gás natural de forma significativa e, não havendo infraestruturas
suficientes fazer escoar to o potencial de produção, baixou preço a nível
interno sem impactos directos significativos nas quantidades disponíveis no
mercado internacional. Sendo um fenómeno recente, os EUA ainda estão na fase de
adaptação dos seus terminais de GNL do “modo” importador para o “modo”
exportador. Mas apesar disso, as repercussões desta revolução na área do gás já
se fizeram sentir com impactos não só ao nível do mercado de gás natural como
também do carvão e dos refinados de crude. Basicamente, deixando os EUA de
importar uma quantidade significativa de energia, a pressão do lado da procura
de diversos combustíveis abrandou uma vez que este país é dos maiores
consumidores de energia do mundo.
Apenas 30% da produção mundial de gás natural é exportada. A Rússia é o
maior exportador de gás natural do mundo e, dentro do grupo dos maiores
exportadores, é o único que tem uma procura interna significativa a nível
mundial. Os restantes países deste grupo têm um sector de gás dedicado à
exportação. A Rússia é talvez o player
mais importante no mercado global de gás natural uma vez que está no grupo dos
maiores e exportadores, consumidores e produtores.

O mercado global de gás natural não está de forma nenhuma uniformizado
distinguindo-se antes 3 grandes áreas:
- · América do Norte: onde os preços são determinados em hubs virtuais sendo basicamente as forças de mercado a determinar o preço;
- · Ásia-Pacífico: onde os preços são indexados, pelo menos parcialmente, ao preço do crude e/ou de um cabaz de produtos derivados do petróleo;
- · Europa: que se encontra numa fase de transição entre preços indexados e preços determinados em mercado(s) spot.
A pressão no sentido de uma “autonomização” do preço do gás natural tem aumentado
a par dos volumes de gás transaccionados e na medida em que os condicionalismos
da procura e oferta se têm vindo a distinguir cada vez mais dos
condicionalismos ligados ao mercado do crude. As zonas de importação líquida de
gás natural como é a Europa são as que têm tomado mais iniciativas no sentido
de implementar plataformas de mercado que permitam preços inferiores ou pelo
menos mais de acordo com as condições de procura e oferta, menos sensíveis à
turbulência do crude e criando oportunidades de arbitragem no acesso a fontes de
energia primárias (gás natural e carvão) principalmente na área de produção de
electricidade.
quarta-feira, 22 de outubro de 2014
Quo vadis, Brent?
A cotação do Brent tem vindo a cair deste Julho, estando já nos $85/bbl, como se pode ver no gráfico abaixo (fonte quartz.com).
Esta queda de 20% no valor da principal referência indexante do petróleo bruto colocou os mercados financeiros em ebulição, com os analistas do sector a discutir as causas e consequências desta acelerada descida.

De uma forma simples e muito qualitativa esta tendência coloca pressão nos investimentos em curso em todo o mundo para manter/aumentar a produção petrolífera. Sendo a cotação do crude, tirando-lhe o ruído de fundo dos investimentos especuladores, um reflexo da oferta e procura, o mercado abastece-se da oferta mais barata para a mais cara e isso tinha colocado o preço do crude em cerca de $100/bbl nos últimos anos.
Então o que terá provocado tal queda? Aparentemente um crescimento inferior ao esperado da economia mundial, com impacto directo no consumo de crude, e um aumento superior ao previsto da produção, fortemente justificado pela explosão da produção nos EUA nos últimos 3 anos, responsável pela maioria do aumento de produção mundial neste período.
Principais consequências dos actuais preços, caso se prolonguem no tempo?
1. Redução/suspensão de vários investimentos de Oil & Gas, dos mais caros para os mais baratos. A revisão das projecções da procura mundial levará a uma redução das necessidades futuras de produção de crude que deixará de fora do mercado as produções mais caras. Porque não existe uma visão concertada do mercado mundial, a retracção nos investimentos tenderá a ser superior à matematicamente necessária, dada a incerteza das variáveis em análise e o comportamento tipicamente conservador dos agentes económicos (ou seja, assumirem como naturais as referências macroeconómicas vigentes), o que deverá dar origem a novo ciclo altista quando a procura recuperar e não for acompanhada pela produção. Este é o ciclo natural das commodities se a realidade geopolítica não decidir distorcer o business as usual...
2. Pressão orçamental em muitos países produtores de petróleo - Ora se há sector de actividade fortemente condicionado pela realidade geopolítica, é o da energia e em especial o do petróleo bruto. Preços do Brent inferiores a 80$/bbl vão colocar uma enorme pressão sobre regimes cujos orçamentos são maioritariamente financiados pelas receitas petrolíferas (e muitos deles, como a Venezuela ou o Irão, com défices orçamentais estruturais).
3. Redução dos défices comerciais de países consumidores - Por outro lado, são muitas as nações/blocos que saem beneficiados pela queda dos custos energéticos - desde já a União Europeia, quer em termos geoestratégicos pela fragilização da posição negocial russa, cujo orçamento de estado tem uma enorme dependência das suas receitas de Oil&Gas, quer em termos económicos pela diminuição da factura energética, que poderá permitir ganhar umas décimas no crescimento do PIB e aliviar a pressão económica e social existentes em vários estados-membro. Os EUA serão provavelmente o principal vencedor no curto prazo, pois são agentes relevantes quer em termos produtivos quer como consumidores. Afinal de contas, foi o aumento da sua produção que provocou este abanão no xadrez energético mundial (a Quartz fez uma análise interessante sobre este tema, que podem ler aqui). No entanto, um período muito longo de preços deprimidos deverá conduzir a redução dos novos investimentos em curso nos EUA e pôr em causa o novo equilíbrio energético do país.
Existe ainda um terceiro elemento que parece estar a tentar tirar partido deste novo enquadramento, a Arábia Saudita. O custo unitário da produção saudita é dos mais baixos e mais amortizados do mundo. Se há produtor que pode viver alguns anos com preços baixos do crude, desde que reequilibrando o seu orçamento, são os sauditas. Podemos ver no gráfico abaixo - retirado de um documento do Arab Petroleum Investments Corporation disponível aqui - que, tirando pequenos estados da Península Arábica (tipicamente seus aliados) e Angola, a Arábia Saudita apresenta o mais baixo breakeven fiscal entre membros da OPEP.

Além do mais, importa perceber os fortes investimentos realizados pelos sauditas nos últimos anos em refinação e petroquímica, que os tornaram muito mais que um mero fornecedor de crude, sendo hoje um player verticalmente integrado na cadeia do petróleo bruto.
Não será de estranhar que tentem encostar à parede os seus grandes rivais regionais, o Irão, podendo em simultâneo colocar tanta pressão do lado produtivo que acabem por provocar o adiamento de investimentos não convencionais, nomeadamente óleo de xisto - não só nos EUA (ver este artigo na Forbes e este no FT) mas na Argentina e China, que detêm duas das maiores reservas mundiais - e areias betuminosas, que requerem forte Capex (investimento inicial) e apresentam custos marginais relativamente altos.
Como o consumo mundial está em permanente crescimento, resta perceber quanto aumento de produção irá esta queda do crude retardar e que aumento do crescimento económico irá ela potenciar para se saber quanto voltará o preço do crude a subir. Podem ser alguns meses ou 2 ou 3 anos...
Esta queda de 20% no valor da principal referência indexante do petróleo bruto colocou os mercados financeiros em ebulição, com os analistas do sector a discutir as causas e consequências desta acelerada descida.
De uma forma simples e muito qualitativa esta tendência coloca pressão nos investimentos em curso em todo o mundo para manter/aumentar a produção petrolífera. Sendo a cotação do crude, tirando-lhe o ruído de fundo dos investimentos especuladores, um reflexo da oferta e procura, o mercado abastece-se da oferta mais barata para a mais cara e isso tinha colocado o preço do crude em cerca de $100/bbl nos últimos anos.
Então o que terá provocado tal queda? Aparentemente um crescimento inferior ao esperado da economia mundial, com impacto directo no consumo de crude, e um aumento superior ao previsto da produção, fortemente justificado pela explosão da produção nos EUA nos últimos 3 anos, responsável pela maioria do aumento de produção mundial neste período.
Principais consequências dos actuais preços, caso se prolonguem no tempo?
1. Redução/suspensão de vários investimentos de Oil & Gas, dos mais caros para os mais baratos. A revisão das projecções da procura mundial levará a uma redução das necessidades futuras de produção de crude que deixará de fora do mercado as produções mais caras. Porque não existe uma visão concertada do mercado mundial, a retracção nos investimentos tenderá a ser superior à matematicamente necessária, dada a incerteza das variáveis em análise e o comportamento tipicamente conservador dos agentes económicos (ou seja, assumirem como naturais as referências macroeconómicas vigentes), o que deverá dar origem a novo ciclo altista quando a procura recuperar e não for acompanhada pela produção. Este é o ciclo natural das commodities se a realidade geopolítica não decidir distorcer o business as usual...
2. Pressão orçamental em muitos países produtores de petróleo - Ora se há sector de actividade fortemente condicionado pela realidade geopolítica, é o da energia e em especial o do petróleo bruto. Preços do Brent inferiores a 80$/bbl vão colocar uma enorme pressão sobre regimes cujos orçamentos são maioritariamente financiados pelas receitas petrolíferas (e muitos deles, como a Venezuela ou o Irão, com défices orçamentais estruturais).
3. Redução dos défices comerciais de países consumidores - Por outro lado, são muitas as nações/blocos que saem beneficiados pela queda dos custos energéticos - desde já a União Europeia, quer em termos geoestratégicos pela fragilização da posição negocial russa, cujo orçamento de estado tem uma enorme dependência das suas receitas de Oil&Gas, quer em termos económicos pela diminuição da factura energética, que poderá permitir ganhar umas décimas no crescimento do PIB e aliviar a pressão económica e social existentes em vários estados-membro. Os EUA serão provavelmente o principal vencedor no curto prazo, pois são agentes relevantes quer em termos produtivos quer como consumidores. Afinal de contas, foi o aumento da sua produção que provocou este abanão no xadrez energético mundial (a Quartz fez uma análise interessante sobre este tema, que podem ler aqui). No entanto, um período muito longo de preços deprimidos deverá conduzir a redução dos novos investimentos em curso nos EUA e pôr em causa o novo equilíbrio energético do país.
Existe ainda um terceiro elemento que parece estar a tentar tirar partido deste novo enquadramento, a Arábia Saudita. O custo unitário da produção saudita é dos mais baixos e mais amortizados do mundo. Se há produtor que pode viver alguns anos com preços baixos do crude, desde que reequilibrando o seu orçamento, são os sauditas. Podemos ver no gráfico abaixo - retirado de um documento do Arab Petroleum Investments Corporation disponível aqui - que, tirando pequenos estados da Península Arábica (tipicamente seus aliados) e Angola, a Arábia Saudita apresenta o mais baixo breakeven fiscal entre membros da OPEP.
Além do mais, importa perceber os fortes investimentos realizados pelos sauditas nos últimos anos em refinação e petroquímica, que os tornaram muito mais que um mero fornecedor de crude, sendo hoje um player verticalmente integrado na cadeia do petróleo bruto.
Não será de estranhar que tentem encostar à parede os seus grandes rivais regionais, o Irão, podendo em simultâneo colocar tanta pressão do lado produtivo que acabem por provocar o adiamento de investimentos não convencionais, nomeadamente óleo de xisto - não só nos EUA (ver este artigo na Forbes e este no FT) mas na Argentina e China, que detêm duas das maiores reservas mundiais - e areias betuminosas, que requerem forte Capex (investimento inicial) e apresentam custos marginais relativamente altos.
Como o consumo mundial está em permanente crescimento, resta perceber quanto aumento de produção irá esta queda do crude retardar e que aumento do crescimento económico irá ela potenciar para se saber quanto voltará o preço do crude a subir. Podem ser alguns meses ou 2 ou 3 anos...
segunda-feira, 20 de outubro de 2014
Nigéria - "Case Study"
Foi publicado recentemente o "Africa Energy Outlook", uma secção especial do "World Energy Outlook series 2014" (publicado pela Agência Internacional de Energia).
Entre algumas conclusões mais ou menos surpreendentes, uma das que me chamou mais à atenção foi a conclusão de que, em principio, a Nigéria deixará de ser o maior produtor de petróleo em Africa, sendo substituída por Angola no período de 2016-2020 (podem ver uma noticia sobre este assunto aqui). As razões apontadas são a incerteza jurídica que se vive no sector petrolífero nigeriano e a praga de "roubos" e "vandalismo a oleodutos" que teima em ocorrer na Nigéria.
Esta conclusão, longe de ser surpreendente para quem tenha acompanhado as movimentações no sector petrolífero destes dois países nos últimos anos, é reveladora de como não basta "ter petróleo" (Venezuela? alguém?) para se fazer um correto aproveitamento das potencialidades a nível económico que ter uma abundância de recursos naturais "naturalmente" traz.
Para se perceber um pouco das razões que levam a Nigéria a perder a sua "coroa", sugiro uma leitura deste artigo que demonstra bastante bem um dos problemas que mais afetam a indústria petrolífera nigeriana.
segunda-feira, 6 de outubro de 2014
Desmistificação do combate às alterações climáticas
Que se engane quem
achar, pelo título do artigo, que pretendo refutar a existência de impactos
ambientais globais causados pela intervenção humana. Eles estão, de uma forma
ou de outra, por todo o lado e em especial no chamado terceiro mundo, onde a
inexistência de um estado de direito correctamente estabelecido, com
transparência e estabilidade do ordenamento jurídico e um sistema de incentivos
claro impede o desenvolvimento de uma perspectiva conservacionista,
privilegiando o consumo imediato e a desvalorização das externalidades
negativas. Muitas dessas sociedades nunca viveram com a abundância de bens de
consumo com que se deparam hoje - pelo que não desenvolveram mecanismos formais
para as integrar no seu sistema social e económico. Mesmo no dito primeiro
mundo estamos ainda a procurar o(s) melhor(es) mecanismo(s) para incorporar o custo/valor
dos produtos em todo o seu ciclo de vida.
A emissão isolada de gases ou materiais num
mundo virgem e impoluto dificilmente será vista como ameaça séria ao
ecossistema envolvente. Mas a sua multiplicação por milhões é a responsável por
muitos dos problemas ambientais com que nos defrontamos, a maioria deles de
dimensão local ou regional, como sejam as enormes lixeiras a céu aberto que
vemos nos maiores bairros de lata do mundo, mas alguns de carácter global, como
os relacionados com as emissões de gases ou a poluição dos mares.
Da necessidade de
mudar práticas e hábitos penso que qualquer cidadão informado estará
consciente. No entanto, existem vários caminhos alternativos rumo ao
suposto desenvolvimento sustentável e que merecem uma análise individualizada.
Esta questão é talvez a nova fronteira da discussão ideológica e política,
razão pela qual muitos dos opositores do sistema económico e social que saiu
vitorioso da Guerra Fria vêm neste tema a oportunidade que procuravam para
justificar a falência moral e a insustentabilidade do mesmo (o melhor exemplo
disto mesmo é o mais recente livro de Naomi Klein, This Changes Everything:Capitalism vs the Climate).
Muitos destes
movimentos, na sua essência contrários ao sistema capitalista, exigem mudanças
impossíveis e na maioria dos casos indesejáveis e contraproducentes para
a construção de um percurso longo, complexo e de impacto civilizacional como é
o da transição de uma economia do carbono para uma economia suportada por fontes
de energia limpas e amplamente disponíveis.
O crescimento
económico dos últimos 200 anos decorre dos movimentos liberais do século XVIII,
que promoveram o desenvolvimento científico e a economia de mercado (a qual só
é verdadeiramente possível havendo efectivamente um mercado e não
meia dúzia de senhores feudais). Este processo criou um ciclo virtuoso de progresso, fortemente alavancado no aumento de intensidade energética decorrente do conhecimento apreendido pelo Homem nesse período, que lhe permitiu tirar partido de enormes reservas de energia contidas na terra na forma de hidrocarbonetos.
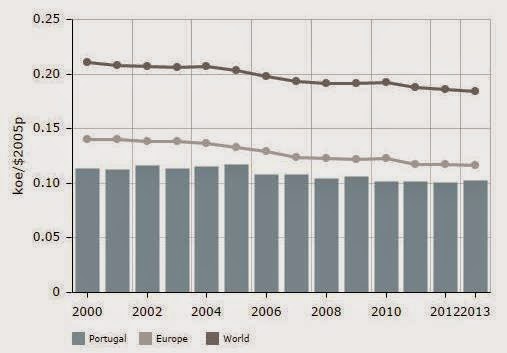
Durante dois séculos o crescimento económico esteve associado ao aumento da intensidade energética. Primeiro o carvão e depois o petróleo alimentaram a economia mundial, permitindo aumentar a intensidade da actividade económica. No entanto nas últimas décadas, fruto do trabalho desenvolvido ao nível da eficiência energética e da optimização processual mas também do advento da revolução digital, começámos a assistir a uma redução da energia consumida em função do PIB. Como se pode ver no gráfico acima (retirado do site Enerdata) esta tendência não é apenas dos países da OCDE, que deslocalizaram muita da sua indústria pesada para países em vias de desenvolvimento, mas global. Não significa, claro, que o consumo de energia esteja a diminuir, visto que o PIB global tem crescido a um ritmo de cerca de 3-4% por ano, mas é um sinal claro e muito positivo de mudança.
Os principais precursores desta mudança não foram os movimentos ambientalistas dos anos 60 e 70, mas o trabalho científico levado a cabo pelas forças vivas da economia de mercado, que promoveram soluções energéticas mais eficientes e económicas, que reuniram o capital de risco necessário para o desenvolvimento de tecnologias que conduziram à exploração cada vez mais competitiva dos recursos eólicos e solares e também para a revolução digital, que permite hoje uma redução inimaginável das necessidades de recursos materiais e energéticos por unidade produzida. Quem quiser pode hoje ler todos os seus livros, ver todos os seus filmes, ouvir toda a sua música e ter acesso a toda a informação que deseje tendo apenas um smartphone, um tablet e/ou um laptop. Compare-se a intensidade energética desta realidade com a alternativa material, mesmo contabilizando toda a energia que suporta esta nova realidade, e facilmente se compreende a tendência do gráfico acima.
Se a isto acrescentarmos uma redução das emissões por unidade energética em virtude do papel das energias renováveis e da substituição do carvão pelo gás natural, que decorre do forte investimento levado a cabo pela indústria de Oil&Gas nos últimos 20 anos, percebemos a enorme alteração de paradigma que ocorreu.
Claro que toda esta mudança foi acompanhada por um crescimento económico global sem precedentes - em boa parte pela adopção pelas economias asiáticas, incluindo a China, de práticas económicas que haviam evitado por motivos políticos durante décadas - que permitiu tirar centenas de milhões de pessoas do limiar da pobreza, com inevitáveis custos ambientais. Mas o caminho trilhado é muito positivo e os principais sinais apontam no sentido de um aumento da competitividade das alternativas menos poluentes, quer do lado da produção (fontes de energia menos poluentes e optimização da tecnologia com redução de emissões) quer do lado do consumo (eficiência energética, práticas mais conservacionistas e digitalização da economia). Este caminho só foi possível através de regras de mercado cada vez mais transparentes e integradoras das várias externalidades existentes, que de forma gradual têm permitido aos vários agentes do mercado (fornecedores e consumidores) conduzir os hábitos de consumo para práticas cada vez mais sustentáveis. Por existir uma economia de mercado e não apesar dela. E só a continuação deste trabalho permitirá manter esse rumo e construir um mundo em que perto de 10 biliões de pessoas possam viver melhor que hoje e muito melhor que ontem.
Subscrever:
Mensagens (Atom)