Energy

Energy
Mostrar mensagens com a etiqueta Cenários. Mostrar todas as mensagens

segunda-feira, 9 de março de 2015

EROI: Energy Returned on Investment

Um dos factores mais relevantes em análise económica da Energia é a capacidade de retorno (físico e financeiro) de uma fonte de energia, uma medida fundamental de sustentabilidade energética.

Para medir e analisar esta capacidade foi criado nos anos 80 por Charles Hall, Cutler Cleveland e Robert Kaufmann um indicador, o EROI (Energy Returned on Investment), que permite comparar diferentes fontes de energia e a sua competitividade natural em função do retorno energético gerado ao longo do ciclo de vida de exploração de um activo. Como se pode compreender da fig. 1 (fonte http://www.theoildrum.com/node/1863) o ciclo de vida de um projecto tem fases de investimento e desactivação, tipicamente deficitárias em balanço energético, e fases de exploração, tipicamente excedentárias em balanço energético.


Este indicador, embora de âmbito geral e conceito abstracto, foi criado para ser aplicável a situações práticas de investimentos ou projectos em curso, podendo - e sendo mesmo natural - que a mesma fonte de energia, em função das variáveis concretas de cada caso, dê origem a um EROI significativamente diferente, mesmo quando as suas características fisico-químicas se mantêm constantes.

O EROI mede, no fundo, a relação entre a energia gasta e a energia recuperada pela exploração de um activo (energy costs e energy production da fig. 1). Quando o EROI é igual ou inferior a 1, por definição o processo passou de gerador de energia a consumidor de energia. Ajay Gupta e Charles Hall publicaram um artigo na revista Sustainability, em 2011, no qual fazem uma comparação com base em dados recentes entre várias fontes de energia (A Review of the Past and Current State of EROI Data). Nesse estudo concluem, por um lado, que existe um enorme défice de trabalho e informação sobre este tema - o qual é fundamental para se compreender o grau de sustentabilidade energética mundial e projectar impactos económicos estruturais. Por outro, que os escassos dados disponíveis parecem apontar no sentido da redução do EROI médio. Significa isto, a confirmar-se, que a energia tem vindo a ser estruturalmente mais onerosa para a economia. Este facto, de forma isolada, impacta negativamente na produtividade total das nações e o seu efeito só poderá ser contrabalançado por uma redução do Índice de Intensidade Energética. Este é um dos grandes desafios com que nos deparamos enquanto civilização, manter o desenvolvimento e crescimento económico num contexto energeticamente menos rentável, não abdicando da procura de soluções energéticas que maximizem o EROI.



domingo, 22 de fevereiro de 2015

BP Energy Outlook 2035

Foi publicada esta semana a edição anual do BP Energy Outlook, que actualiza a oferta e procura mundiais de energia até 2035 suportada nos dados históricos do Statistical Review of World Energy 2014 e em cenários criados pela equipa da BP responsável pela elaboração deste documento, liderada por Spencer Dale, actual Chief Economist da BP.

http://www.bp.com/en/global/corporate/about-bp/energy-economics/energy-outlook.html

As principais conclusões são de que a quase totalidade do crescimento mundial da procura  - que a BP estima em 37% face a 2013 - se fará fora do chamado 1º mundo (países membros da OCDE), sendo metade desse crescimento originado na China e na Índia. Por sectores de actividade a produção de electricidade será responsável por 60% do crescimento mundial.

O consumo per capita de energia apresenta um crescimento de 12% face a 2013, apesar da diminuição em 36% do Índice de Intensidade Energética (medida da energia necessária por unidade de riqueza produzida), evidenciando uma tendência global para fazer mais com menos, decorrente não só da melhoria de práticas energéticas e ambientais mas também da mudança de perfis de consumo e da digitalização da economia.

Todas as fontes de energia apresentam crescimento face a 2013, incluindo o petróleo e o carvão (ambos com 0,8% ao ano), apesar da redução prevista de consumo de carvão nos países desenvolvidos. No entanto, será o Gás Natural a estrela das próximas décadas, dando razão a quem já apelidou a primeira metade deste século como a Era do Gás, depois da Era do Carvão no século XIX e da Era do Petróleo no século XX.

Esta projecção da BP prevê ainda que os EUA sejam auto-sustentáveis em balanço energético a partir de 2021 e excedentários em cerca de 9% em 2035, em consequência da manutenção da produção não convencional a cuja ascensão assistimos nos últimos anos.

Em termos ambientais, as emissões de CO2 aumentam 25% face a 2013, com apenas 8% da energia mundial consumida a ter origem renovável (face aos 3% actuais). Estes números ficam muito aquém das metas globais definidas. Daí as palavras do CEO da BP, Bob Dudley, na introdução do documento:

That brings us to the environmental challenge. The most likely path for carbon emissions, despite current government policies and intentions, does not appear sustainable. The projections highlight the scale of the challenge facing policy makers at this year’s UN-led discussions in Paris. No single change or policy is likely to be sufficient on its own. And identifying in advance which changes are likely to be most effective is fraught with difficulty. This underpins the importance of policy-makers taking steps that lead to a global price for carbon, which provides the right incentives for everyone to play their part.

sexta-feira, 23 de janeiro de 2015

Sobre projecções, ilusões e decisões de milhões


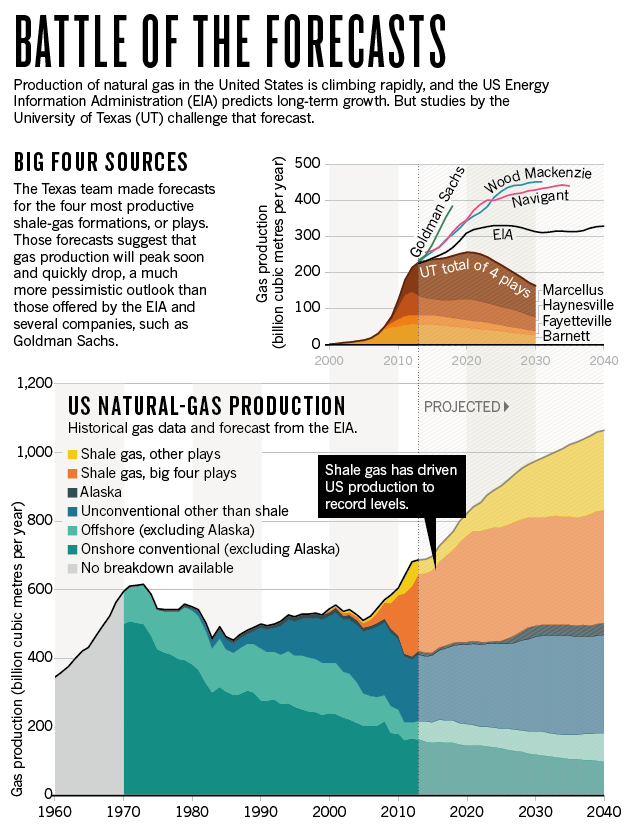
A Energy Information Agency (EIA), parte integrante do Departamento de Energia dos Estados Unidos e responsável pelo tratamento de dados e estatísticas de Energia, tem estado debaixo de fogo por parte de alguns especialistas em energia e geologia pelas projecções de longo prazo para produção de petróleo e gás nos Estados Unidos apresentadas no seu recente International Energy Outlook 2014 (que referi aqui) fortemente suportadas em produção não convencional (óleo e gás de xisto).

Segundo os críticos, estas são muito optimistas e podem conduzir a decisões estratégicas erradas e irreversíveis para os EUA. O sumário executivo do relatório "Drilling Deeper; A reality check on U.S. Government Forecasts for a Lasting Tight Oil & Shale Gas Boom" do Post Carbon Institute apresenta números concretos que visam demonstrar esta percepção e a revista Nature publicou no início de Dezembro um artigo chamado "Natural gas: The fracking fallacy" em que de forma exaustiva e suportada em dados estatísticos e informação geológica  da responsabilidade do Bureau of Economic Geology da Universidade do Texas at Austin (UT) apresenta uma projecção de produção muito mais moderada:


Importa perceber que os dados da EIA são usados por inúmeras empresas e organizações (a começar pelo governo norte-americano) como suporte à tomada de decisão relativa a políticas energéticas e ambientais.
A projecção de maior ou menor quantidade de Gás Natural a produzir nos EUA é fundamental para a tomada de decisão de encerrar centrais eléctricas a carvão nos próximos anos, de avançar para investimentos em terminais de GNL para exportação de excedentes ou para a definição de estratégias relativas ao cumprimento de obrigações de emissões, para apenas enumerar alguns aspectos (a este respeito ler, por exemplo, o artigo de Arthur E. Berman no Petroleum Truth Report).

Em consequência das reacções ocorridas e mais concretamente em resposta ao artigo da Nature, o Director-adjunto da EIA, Howard Gruenspecht, veio a público referir que a Agência não fazia projecções, apenas construía cenários, num exercício de contorcionismo de difícil execução e procurando sacudir a água do capote no que diz respeito a responsabilidades futuras da EIA.
Esta posição é facilmente desmascarada por Kurt Cobb num artigo publicado no Oil Price na passada quarta-feira e intitulado "A Word Of Warning About EIA Forecasts".


Estamos perante uma espécie de "Shalegate", que parece evidenciar algumas debilidades na construção de cenários da EIA, uma das grandes referências nesta matéria. Este caso ajuda também a compreender a importância da qualidade de informação, num sector em que as decisões tomadas têm impactos previsíveis de milhões de dólares e durante décadas. As projecções aparentemente exageradas da EIA poderão conduzir à conversão de terminais de GNL para exportação e encerramento de centrais a carvão num cenário de défice de gás natural, deixando os EUA a prazo numa situação geopolítica muito fragilizada.


sexta-feira, 9 de janeiro de 2015

Os vários breakevens do crude

Em jargão económico a expressão inglesa breakeven é usada para identificar o ponto de equilíbrio em que não se ganha nem se perde com uma dada operação ou investimento.
Assumindo que os agentes económicos são racionais, define também o ponto abaixo do qual deixa de fazer sentido manter uma operação em curso ou realizar um investimento.

No caso da produção de petróleo bruto, o breakeven é o preço de mercado a partir do qual deixa de compensar produzir petróleo num dado bloco ou jazida. Este depende fortemente da fase em que se encontra a exploração desse recurso.

A produção de petróleo bruto é uma actividade de capital intensivo e de forte investimento inicial. Qualquer projecto que esteja ainda em fase embrionária entrará em conta com todo o investimento necessário em bens de capital (chamado Capex, diminutivo de Capital Expenditure) e também com todos os custos de operação (chamado Opex, diminutivo de Operational Expenditure). Para que todos estes custos sejam devidamente remunerados será necessário que o petróleo bruto esteja a um dado preço que para efeito desta explicação assumiremos como $70/barril. É este o racional que as empresas petrolíferas terão aquando da avaliação de novos investimentos e é por isso que muitas delas já reduziram fortemente o seu orçamento de 2015 face à queda súbita do preço do crude.

No  outro extremo da análise estarão operadores em blocos que se encontrem em plena produção e em que o Opex tenha um peso muito superior ao do Capex. Nestas circunstâncias, quem explora este recurso e precisa de avaliar se faz ou não sentido manter o bloco em produção não deverá entrar em conta com os investimentos já realizados pois esses já não se podem reverter. Apenas os custos futuros serão tidos em conta, o que fará com que o seu breakeven seja muito mais baixo, digamos $20/barril. Isso não significa que venham a remunerar devidamente o investimento realizado, poderão mesmo perder dinheiro quando analisarem a totalidade do negócio. Mas enquanto o preço do crude não atingir o breakeven de operação perderão menos dinheiro continuando a explorar esse activo do que parando a sua exploração.

Na realidade, cada operador encontrará o seu próprio preço de equilíbrio em função das suas expectativas de custos e retornos futuros, os quais são incertos e dinâmicos.

Esta questão é fundamental para que se compreenda o que vai suceder à produção petrolífera em função da evolução do preço do crude. No curto prazo, muito poucos operadores pararão a sua produção pois o breakeven de operação é muito baixo. Caso os preços se mantenham baixos, à medida que for sendo necessário realizar novos investimentos num bloco para manter a mesma produção, o preço de breakeven subirá, levando em média à redução da produção acumulada. Caso, por razões relacionadas com o comportamento da procura, o preço não reagir, cada vez mais produção será suspensa até um momento que que a curva de oferta e procura obrigará o preço a subir.

Não nos podemos esquecer que vimos de um ciclo longo de preços altos que conduziram a fortes investimentos, muitos deles já realizados, pelo que é natural que demore algum tempo a sentir-se o efeito da falta de investimento na produção. Mas da mesma forma que há um efeito retardado na reacção à queda do preço o mesmo sucederá aquando da sua subida, pois novos investimentos levarão anos a ser realizados, pelo que  teremos muito provavelmente uma nova escalada do preço do crude, para valores superiores aos dos últimos anos.

segunda-feira, 29 de dezembro de 2014

Cenários para o crude em 2015

Estamos a poucos dias do final de 2014 e os últimos 5 meses foram uma autêntica vertigem no mundo do petróleo, com o Brent a descer dos $110/bbl de Julho para os $60/bbl em que estabilizou em meados de Dezembro. Em simultâneo assistimos também a um fortalecimento do dólar americano face à generalidade das moedas (no mesmo período o Euro caiu 10% face ao USD).

A pergunta para que todos gostariam de ter resposta é qual será o preço do crude daqui a um ano. Muitos especialistas em energia têm enchido páginas e ecrãs com a sua análise dos factos e a sua previsão do futuro próximo. Nesse registo recomendo a leitura do artigos "Black Gold and Black Swans", de Keith Johnson, na Foreign Policy e "Oil Price Scenarios for 2015 and 2016", de Euan Mearns, no site Oil Price. Ambos procuram identificar os balanços entre oferta e procura mundiais em 2015. Se a evolução da procura apresenta uma forte correlação com alguns indicadores macroeconómicos (como o crescimento do PIB), a oferta está mais dependente de fenómenos e decisões menos previsíveis e que Johnson procura listar. 

A falta de capacidade financeira decorrente da queda do preço do crude pode ter várias consequências negativas para os países produtores de petróleo. A estabilidade política em muitos desses países é habitualmente comprada com a receita da venda do ouro negro que vai parar - normalmente de forma assimétrica - aos bolsos dos cidadãos. Desde as chamadas políticas sociais (jargão que serve para justificar quase todas as medidas, muitas delas populistas, que visem manter as massas populares satisfeitas independentemente da sua bondade futura) ao orçamento das forças armadas ou à distribuição de rendimentos chorudos pelas elites de poder, tudo é financiado pelo petróleo e a redução dessa receita pode catalisar a ocorrência de revoltas, insurreições e golpes de estado que habitualmente conduzem a perdas súbitas de produção.

Como a recuperação de produção é quase sempre lenta e incremental e as perdas de produção quase sempre rápidas e expressivas, a incerteza associada à oferta é muito maior para baixo (menor produção) do que para cima (maior produção), conduzindo a cenários  de produção futura assimétricos. Adicionalmente, quanto mais tempo passar com o crude a baixo preço maior parece ser a probabilidade de ocorrerem perdas de produção, no que podemos chamar de sistema involuntário de auto-ajustamento.

Assim, num mundo em que nada de anormal acontece os preços devem continuar baixos na medida em que é visível um excedente produtivo mundial com o forte aumento da produção nos EUA, que deverá demorar cerca de 2 anos a absorver pelo consumo mundial.
No entanto, coisas anormais acontecem com uma frequência estranhamente normal, e qualquer disrupção significativa poderá reduzir fortemente o excedente produtivo e fazer disparar os alarmes dos mercados, gerando uma súbita espiral de subida do crude. Esta parece, por tudo isso, uma boa altura para ir às compras...